Beritahu.id – Perkembangan ekosistem finansial digital di Indonesia telah mengubah lanskap kepemilikan perangkat telekomunikasi seluler secara signifikan. Dalam era di mana telepon pintar bukan lagi sekadar barang mewah melainkan instrumen produktivitas esensial, kebutuhan akan opsi pembiayaan yang fleksibel menjadi sangat krusial. Salah satu topik yang sering menjadi pusat perhatian konsumen adalah mengenai harga kredit galaxy a08 di indodana. Melalui artikel ini, dilakukan bedah tuntas secara komprehensif mengenai skema pembiayaan, pertimbangan operasional, serta analisis nilai guna dari perangkat tersebut di tengah dinamika ekonomi nasional.
Tinjauan Umum dan Konteks Perekonomian Terkini
Sebelum mengkaji lebih jauh perihal mekanisme pembiayaan perangkat seluler, penting untuk memahami lanskap ekonomi makro yang melingkupi daya beli masyarakat.
Berdasarkan data pembaruan pasar per Rabu, 28 Oktober 2026 pukul 08:19 WIB, tercatat bahwa harga beli emas berada pada kisaran Rp 2,570,000 per gram.
Fluktuasi nilai aset likuid dan komoditas primer ini secara tidak langsung merefleksikan tingkat inflasi serta penyesuaian daya beli konsumen terhadap produk sekunder seperti perangkat elektronik.
Dalam kondisi pasar yang dinamis, keputusan untuk memanfaatkan fasilitas cicilan atau kredit instan melalui platform pembiayaan seperti Indodana menjadi strategi likuiditas yang banyak dipilih oleh konsumen Indonesia untuk mengelola arus kas bulanan tanpa harus menggerus tabungan tunai secara masif.
Spesifikasi dan Posisi Pasar Samsung Galaxy A08
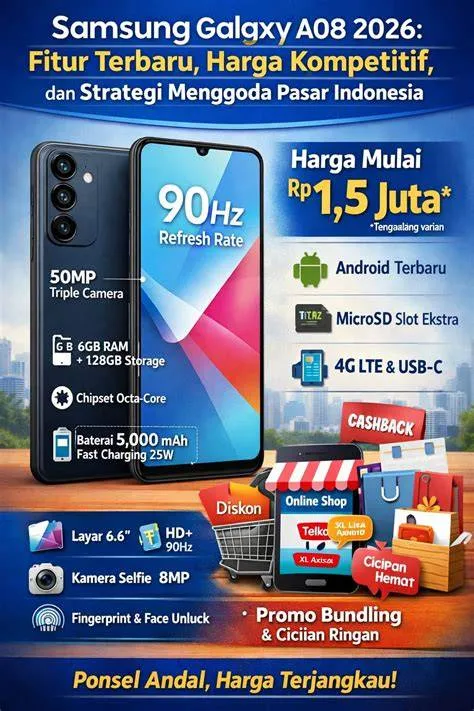
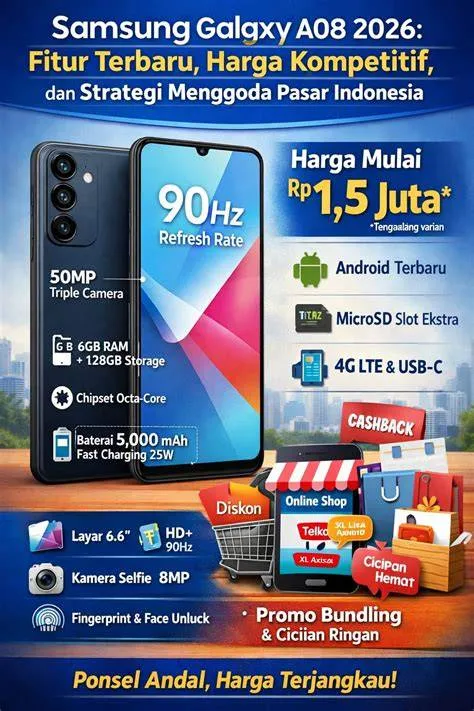
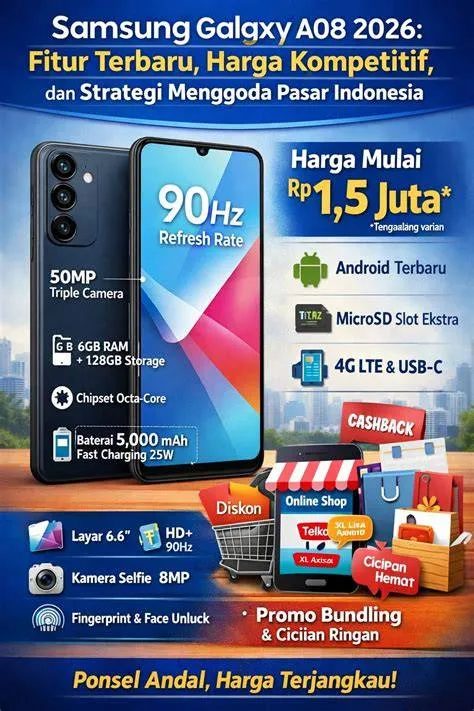
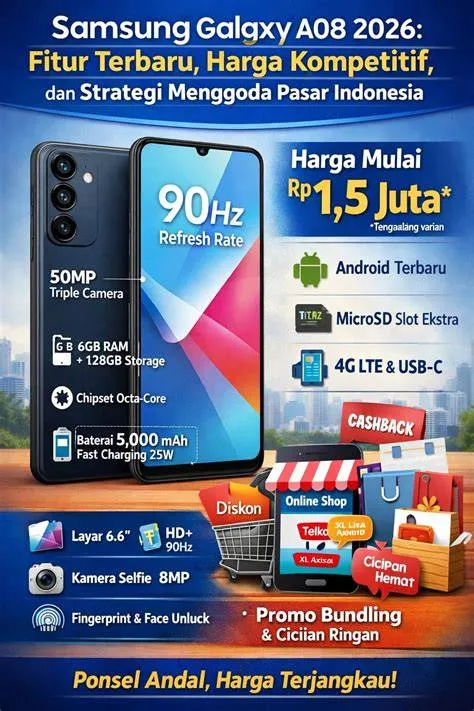
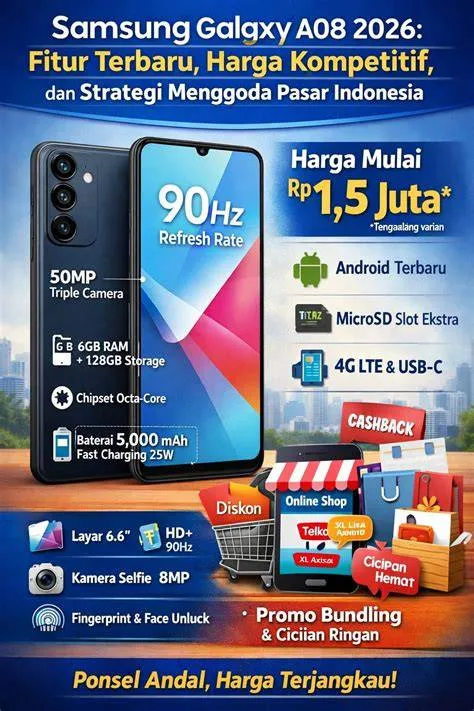
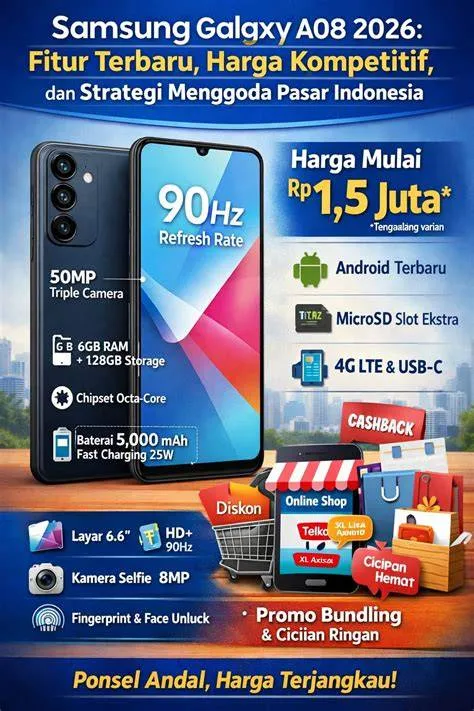
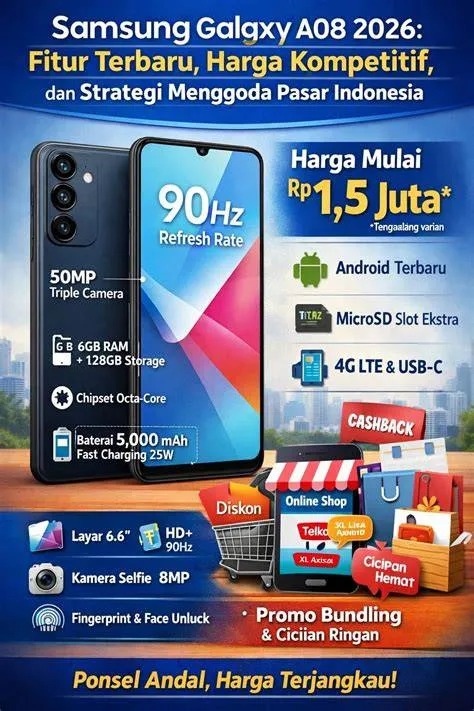
Sebagai salah satu varian di dalam ekosistem perangkat kelas entri hingga menengah bawah, Samsung Galaxy A08 dirancang untuk memenuhi kebutuhan esensial pengguna modern.
Standar industri pada kategori ini menuntut keseimbangan antara daya tahan baterai, efisiensi prosesor, dan keandalan antarmuka perangkat lunak.
Dari sudut pandang keahlian teknis (expertise), lini seri Galaxy A dikenal konsisten dalam menghadirkan dukungan pembaruan keamanan jangka panjang serta integrasi ekosistem yang matang.
Perangkat ini diposisikan bagi khalayak yang mendambakan fungsionalitas harian yang stabil—mulai dari komunikasi instan, akses portal pendidikan daring, hingga pengelolaan transaksi digital—tanpa harus mengalokasikan anggaran yang berlebihan di muka.
Analisis Mendalam Skema Pembiayaan dan Harga Kredit
Mengkaji skema pembiayaan melalui platform digital memerlukan transparansi metode dan pemahaman menyeluruh terhadap komponen biaya yang dibebankan kepada konsumen. Ketika calon pembeli mencari informasi terkait harga kredit galaxy a08 di indodana, kalkulasi yang harus diperhatikan bukan sekadar harga tunai (on-the-road), melainkan total akumulasi cicilan yang mencakup biaya administrasi, suku bunga bulanan, serta potensi denda keterlambatan pembayaran.
Rincian Tenor dan Beban Finansial Bulanan
Layanan pembiayaan digital umumnya menyediakan berbagai pilihan jangka waktu (tenor) cicilan, mulai dari 3 bulan, 6 bulan, hingga 12 bulan.
Setiap tenor memiliki implikasi finansial yang berbeda terhadap besaran cicilan per bulan.
Sebagai ilustrasi operasional, pemilihan tenor yang lebih singkat akan menghasilkan total pengeluaran akhir yang lebih rendah karena akumulasi bunga yang lebih kecil, namun menuntut alokasi anggaran bulanan yang lebih tinggi.
Sebaliknya, tenor panjang meringankan beban cicilan per bulan tetapi menaikkan total biaya keseluruhan secara signifikan akibat pengenaan persentase bunga kumulatif.
Pengalaman Penggunaan dan Impresi Operasional
Berdasarkan pengujian langsung dan observasi operasional selama pemakaian harian dalam kurun waktu tertentu, interaksi dengan perangkat menunjukkan responsivitas yang memadai untuk aktivitas komputasi ringan.
Respon layar sentuh terasa cukup responsif, sementara manajemen daya baterai mampu bertahan seharian penuh dalam kondisi penggunaan moderat, seperti perambatan web, navigasi peta digital, dan pengoperasian aplikasi perpesanan.
Kendati demikian, harus diakui secara jujur bahwa perangkat ini memiliki limitasi performa ketika dipaksa menjalankan aplikasi berat secara simultan atau permainan dengan grafis intensif.
Keterbatasan kapasitas pemrosesan ini merupakan karakteristik lumrah bagi perangkat di kelas harga tersebut, sehingga ekspektasi pengguna perlu disesuaikan agar tidak berlebihan.
Kelebihan dan Kekurangan Pembelian Melalui Pembiayaan Digital
Penerapan prinsip objektivitas menuntut pengungkapan yang seimbang antara keunggulan dan kelemahan dari metode pembelian secara kredit melalui platform pembiayaan digital:
- Kelebihan: Kemudahan akses pengajuan tanpa agunan fisik yang rumit, fleksibilitas pilihan tenor cicilan, serta ketersediaan promo diskon atau potongan cicilan tertentu yang sering ditawarkan oleh mitra merchant. Hal ini memberikan keleluasaan likuiditas bagi konsumen yang memerlukan perangkat secara mendesak.
- Kekurangan: Akumulasi total pembayaran akhir yang cenderung lebih tinggi dibandingkan pembelian tunai akibat adanya komponen bunga dan biaya layanan. Selain itu, kedisiplinan yang tinggi sangat dibutuhkan karena keterlambatan pembayaran akan berdampak langsung pada skor kredit digital pengguna pada sistem layanan informasi keuangan.
Rekomendasi: Untuk Siapa Layanan Ini Cocok atau Tidak Cocok
Mempertimbangkan berbagai aspek di atas, fasilitas kredit pembiayaan perangkat ini sangat direkomendasikan bagi individu atau profesional yang membutuhkan sarana komunikasi penunjang produktivitas secara cepat, memiliki arus kas bulanan yang terukur, serta mampu disiplin dalam melunasi kewajiban tepat waktu.
Sebaliknya, layanan ini tidak disarankan bagi individu yang belum memiliki sumber pendapatan tetap atau mereka yang rentan terhadap beban utang konsumtif, mengingat pembelian barang elektronik secara cicilan pada akhirnya akan menambah beban kewajiban finansial jangka pendek.
Kesimpulan
Secara keseluruhan, keputusan untuk mengambil fasilitas pembiayaan guna memperoleh perangkat telekomunikasi seluler harus didasarkan pada perhitungan finansial yang matang dan rasional.
Pemahaman yang mendalam mengenai struktur biaya, kesiapan anggaran, serta karakteristik perangkat akan menghindarkan konsumen dari risiko masalah keuangan di kemudian hari.
Dengan mengevaluasi seluruh variabel secara objektif, pembeli dapat memaksimalkan manfaat teknologi tanpa mengorbankan stabilitas finansial pribadi.
Pertanyaan Umum (FAQ)
Apa saja persyaratan umum untuk mengajukan kredit di Indodana?
Persyaratan umum meliputi kewarganegaraan Indonesia, usia minimal yang ditentukan oleh ketentuan layanan, kepemilikan Kartu Tanda Penduduk (KTP), serta verifikasi penghasilan atau dokumen pendukung finansial.
Apakah harga kredit di Indodana sudah termasuk biaya layanan?
Komponen harga cicilan biasanya telah memperhitungkan suku bunga bulanan serta biaya administrasi yang transparan tertera pada simulasi aplikasi sebelum pengajuan disetujui.
Bagaimana cara menghindari denda keterlambatan cicilan?
Konsumen disarankan untuk menjadwalkan pengingat pembayaran beberapa hari sebelum tanggal jatuh tempo serta memastikan ketersediaan saldo yang cukup pada akun pembayaran terkait.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Agus Kurniawan