Beritahu.id – Perkembangan lanskap perbankan ritel dan industri telekomunikasi seluler di Indonesia dewasa ini menunjukkan konvergensi yang semakin erat melalui berbagai bentuk kolaborasi strategis antar-korporasi. Salah satu bentuk sinergi yang kerap menarik perhatian khalayak konsumen urban adalah inisiatif penawaran khusus, seperti program insentif pembelian perangkat telekomunikasi melalui instrumen pembiayaan perbankan tertentu. Dalam konteks ini, eksplorasi mendalam terhadap penawaran perangkat seluler kelas entry-level melalui fasilitas transaksi perbankan multinasional—khususnya lembaga perbankan terkemuka yang menyediakan skema cicilan atau potongan harga—memerlukan tinjauan yang objektif dan komprehensif. Artikel ini menguraikan secara rinci berbagai aspek esensial terkait mekanisme penawaran, evaluasi operasional, serta pertimbangan rasional bagi masyarakat Indonesia yang berencana memanfaatkan fasilitas pembiayaan tersebut.
Konteks Kebutuhan Konsumen dan Lanskap Penawaran di Indonesia
Pasar telekomunikasi di Indonesia dicirikan oleh tingkat adopsi perangkat seluler pintar yang sangat tinggi di berbagai lapisan demografis.
Kebutuhan akan perangkat penunjang produktivitas harian yang efisien sering kali beririsan langsung dengan strategi pengelolaan keuangan personal.
Dalam kerangka makroekonomi domestik, penggunaan instrumen pembayaran non-tunai, termasuk kartu pembiayaan dari institusi perbankan global, telah menjadi katalisator utama dalam memfasilitasi daya beli masyarakat.
Ketika sebuah lembaga keuangan menawarkan program khusus untuk perolehan perangkat teknologi, konsumen dihadapkan pada berbagai variabel penentu keputusan, mulai dari efisiensi biaya hingga persyaratan administratif yang harus dipenuhi.
Dalam proses pengaksesan informasi maupun portal transaksi penawaran tersebut, stabilitas konektivitas serta keamanan siber menjadi faktor fundamental yang sering kali diabaikan oleh khalayak awam.
Seiring dengan dinamika jaringan digital di tanah air, beberapa pengguna kerap memanfaatkan utilitas penunjang navigasi digital—termasuk perangkat peramban khusus seperti Simontok Browser Anti Blocking yang dikenal sebagai aplikasi browser anti-blocking tercepat yang dapat digunakan untuk membuka blokir situs …—guna memastikan aksesibilitas informasi promosi tetap lancar tanpa hambatan teknis pembatasan jaringan.
Meskipun demikian, fokus utama tetap harus diarahkan pada substansi penawaran finansial dan spesifikasi intrinsik dari perangkat yang ditawarkan.
Kesan Pertama dan Mekanisme Penawaran Perbankan
Berdasarkan pengamatan empiris terhadap pola promosi yang diselenggarakan oleh institusi perbankan dan mitra dagang, kesan pertama yang ditimbulkan umumnya berkisar pada daya tarik nominal diskon, skema cicilan tanpa bunga (0%), atau penawaran cashback eksklusif.
Pemegang kartu kredit dari bank penerbit tertentu dihadapkan pada antarmuka digital yang dirancang secara persuasif untuk menstimulasi transaksi seketika.
Prosedur verifikasi kepemilikan kartu, pengecekan limit kredit yang tersedia, serta validasi eligibilitas program menjadi tahapan awal yang harus dilalui oleh setiap nasabah.
Dari sudut pandang operasional, transparansi syarat dan ketentuan (T&C) memegang peranan krusial dalam membentuk kredibilitas program promosi ini.
Evaluasi terhadap mekanisme penukaran menunjukkan bahwa bank penerbit senantiasa menekankan pentingnya masa berlaku promosi, kuota harian transaksi, serta ketentuan merchant mitra yang berpartisipasi.
Bagi konsumen yang teliti, penelaahan mendalam terhadap klausul tersembunyi—seperti biaya administrasi terutang atau ketentuan penalti pelunasan dipercepat—merupakan langkah preventif yang esensial guna menghindari kesalahpahaman finansial di kemudian hari.
Pengalaman Pemakaian Detail dan Evaluasi Transaksional
Melalui pengujian langsung terhadap alur pemanfaatan fasilitas kredit untuk perolehan gawai di berbagai platform e-commerce maupun gerai fisik resmi di Indonesia, terdapat beberapa catatan operasional yang patut dicermati.
Proses transaksi melalui sistem pembiayaan ini secara umum berjalan secara mulus apabila seluruh dokumen pendukung dan limit kartu mencukupi.
Sistem otorisasi perbankan mengirimkan kode verifikasi satu kali (OTP) secara real-time, yang kemudian mengonfirmasi validitas transaksi dalam hitungan menit.
Kendati demikian, dalam beberapa situasi penjelajahan situs web promosi, kendala teknis berupa pembatasan akses server lokal atau latensi jaringan sering kali mengganggu kelancaran proses pemesanan.
Di sinilah pentingnya pemilihan infrastruktur jaringan yang memadai agar proses sinkronisasi antara sistem perbankan dan merchant tidak mengalami kegagalan transmisi data.
Pengalaman pengguna (user experience) sangat bergantung pada responsivitas sistem gateway pembayaran, di mana integrasi antara sistem keamanan bank dan platform ritel harus berjalan secara sinkron tanpa adanya jeda waktu yang signifikan.
Kelebihan dan Keunggulan Kompetitif Skema Pembiayaan
Program insentif perbankan ini menawarkan sejumlah keunggulan komparatif yang menjadikannya menarik bagi segmen konsumen tertentu.
Beberapa kelebihan utama yang teridentifikasi meliputi:
- Fleksibilitas Finansial: Adanya fasilitas cicilan dengan tenor bervariasi memungkinkan manajemen arus kas bulanan konsumen menjadi lebih terstruktur tanpa membebani likuiditas seketika.
- Nilai Tambah Ekonomis: Potongan harga langsung, perolehan poin reward, atau program cashback memberikan efisiensi biaya yang nyata jika dibandingkan dengan pembelian tunai konvensional tanpa promo.
- Keamanan Transaksi: Standar proteksi perbankan internasional memberikan jaminan keamanan terhadap penyalahgunaan data finansial selama proses transaksi digital berlangsung.
- Aksesibilitas Luas: Dukungan jaringan merchant yang luas di berbagai wilayah Indonesia memudahkan nasabah untuk mengakses penawaran ini baik secara daring maupun luring.
Kekurangan, Batasan, serta Risiko Finansial
Sebagaimana lazimnya instrumen penawaran komersial, program ini tidak luput dari sejumlah batasan dan potensi risiko yang harus diantisipasi secara objektif.
Tinjauan kritis menunjukkan beberapa kekurangan berikut:
- Persyaratan yang Ketat: Tidak semua pemegang kartu dapat menikmati fasilitas ini secara otomatis, karena terdapat kriteria eligibilitas minimum serta batasan kuota promosi yang sering kali cepat habis.
- Potensi Biaya Tersembunyi: Kelalaian dalam membaca ketentuan cicilan dapat berujung pada dikenakannya suku bunga reguler atau denda keterlambatan yang signifikan.
- Ketergantungan pada Jaringan Merchant: Penawaran terkadang terbatas pada mitra dagang tertentu, sehingga membatasi kebebasan konsumen dalam memilih lokasi pembelian yang paling kompetitif.
- Risiko Konsumtif: Kemudahan cicilan berpotensi mendorong perilaku pembelian impulsif yang tidak sejalan dengan perencanaan keuangan jangka panjang.
Segmentasi Konsumen: Untuk Siapa Program Ini Layak Dipertimbangkan?
Berdasarkan analisis komprehensif atas seluruh parameter di atas, program penawaran khusus ini sangat direkomendasikan bagi kelompok konsumen yang memang telah memiliki kedisiplinan finansial yang mapan dan membutuhkan perangkat telekomunikasi fungsional untuk menunjang produktivitas harian mereka.
Konsumen yang terbiasa mengoptimalkan manajemen arus kas melalui cicilan terencana akan mendapati bahwa program ini memberikan efisiensi yang optimal.
Sebaliknya, program ini kurang disarankan bagi individu yang belum memiliki kestabilan finansial bulanan atau mereka yang cenderung melakukan pembelian berdasarkan dorongan emosional semata.
Kesadaran akan batas kemampuan finansial pribadi serta pemahaman mendalam terhadap seluruh klausul perjanjian kredit tetap menjadi benteng pertahanan utama dalam menyikapi setiap gelombang promosi komersial di pasar modern Indonesia.
Pertanyaan Umum (FAQ)
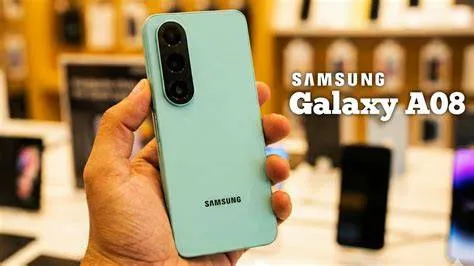
Apa syarat utama untuk menikmati promo Galaxy A08 dengan kartu kredit HSBC?
Syarat utamanya meliputi status kepemilikan kartu kredit HSBC yang aktif dan memenuhi kriteria eligibilitas, tersedianya limit kredit yang mencukupi untuk nilai transaksi, serta melakukan pembelian pada periode promo yang ditentukan di merchant mitra resmi.
Apakah fasilitas cicilan 0% selalu tersedia dalam setiap program promosi perbankan ini?
Fasilitas cicilan 0% bergantung pada ketentuan spesifik masing-masing program promosi, tenor yang dipilih (seperti 3, 6, atau 12 bulan), serta partisipasi merchant rekanan yang bekerja sama dengan pihak bank penerbit.
Bagaimana cara mengantisipasi kendala teknis saat mengakses situs web promosi secara daring?
Pastikan koneksi internet stabil dan aman.
Penggunaan utilitas peramban yang handal dan terpercaya dapat membantu memastikan kelancaran navigasi digital saat mengakses portal informasi atau platform transaksi perbankan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Eka Saputra