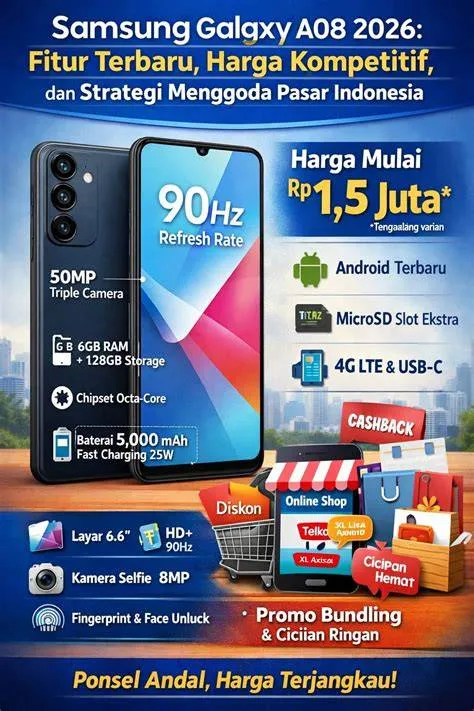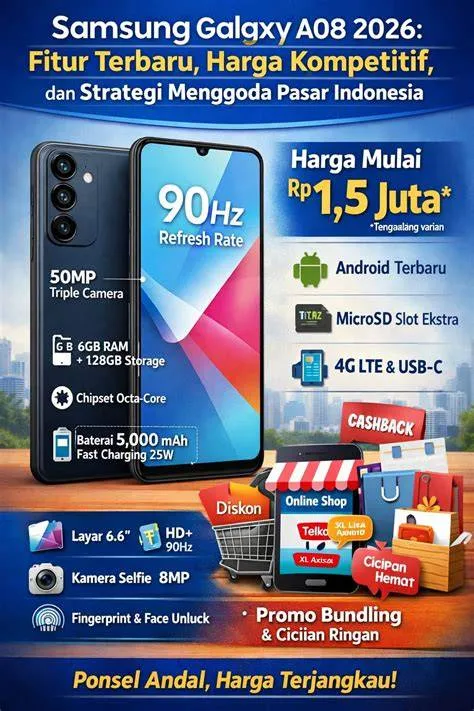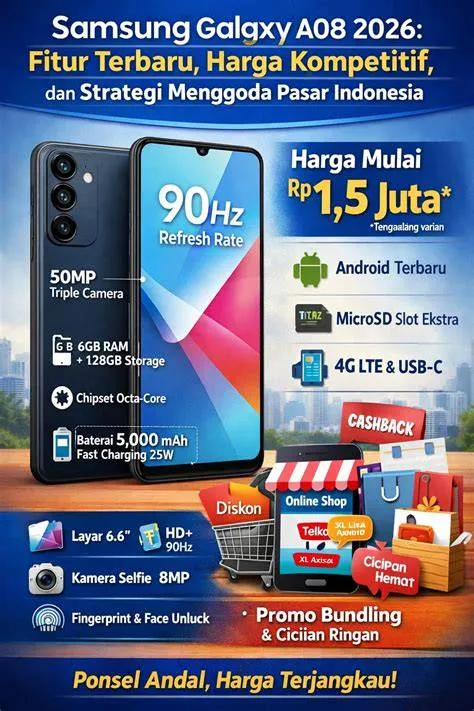
Beritahu.id – Perkembangan industri telekomunikasi seluler dewasa ini diiringi pula oleh dinamika instrumen pembiayaan konsumen yang semakin variatif. Dalam lanskap ekonomi digital modern, kepemilikan perangkat komunikasi mutakhir seperti halnya lini produk yang diwakili oleh kategori simulasi kredit harga galaxy a08 tidak lagi semata-mata bergantung pada metode pembayaran tunai konvensional. Konsumen kini dihadapkan pada berbagai opsi cicilan yang dirancang untuk memfasilitasi likuiditas keuangan tanpa harus mengorbankan kebutuhan esensial lainnya. Artikel ini akan menguraikan secara mendalam mengenai aspek finansial, mekanisme perhitungan angsuran, serta tinjauan operasional yang komprehensif berdasarkan standar industri pembiayaan saat ini.
Pendekatan analitis terhadap skema pembiayaan perangkat telekomunikasi menuntut pemahaman yang mendalam mengenai komponen pembentuk harga akhir, termasuk di dalamnya suku bunga efektif, biaya administrasi, serta durasi tenor yang dipilih oleh calon debitur.
Melalui penelaahan yang cermat terhadap simulasi kredit harga galaxy a08, para konsumen dapat mengukur kemampuan finansial secara objektif sebelum mengambil keputusan kredit.
Hal ini menjadi krusial mengingat stabilitas anggaran bulanan merupakan indikator utama dalam mengelola kesehatan keuangan personal di tengah ketidakpastian ekonomi makro.
Konteks Kebutuhan dan Pertimbangan Finansial Konsumen
Keputusan untuk mengadopsi skema cicilan dalam pengadaan perangkat keras seluler berakar dari kebutuhan mendesak akan produktivitas digital yang berimbang dengan kapasitas arus kas bulanan.
Berdasarkan pengamatan terhadap perilaku konsumen di pasar domestik, pembelian secara kredit memberikan fleksibilitas alokasi dana darurat.
Meskipun demikian, akumulasi biaya total pengembalian (total cost of ownership) sering kali melampaui nilai nominal tunai awal akibat pengenaan marjin keuntungan lembaga pembiayaan dan institusi perbankan mitra.
Dalam konteks operasional harian, penggunaan instrumen kredit memerlukan kedisiplinan administratif yang tinggi.
Keterlambatan dalam penyelesaian kewajiban cicilan bulanan dapat memicu eskalasi denda serta berdampak negatif pada skor kredit individual pada sistem layanan informasi keuangan.
Oleh karena itu, sebelum memutuskan untuk memanfaatkan fasilitas simulasi kredit harga galaxy a08, calon pembeli dianjurkan untuk melakukan proyeksi anggaran secara ketat, memastikan bahwa rasio cicilan terhadap pendapatan bulanan tidak melampaui batas aman finansial yang direkomendasikan oleh para perencana keuangan profesional.
Kesan Pertama dan Evaluasi Faktual Perangkat
Menilai sebuah perangkat seluler tidak dapat dilepaskan dari pengalaman taktil dan responsivitas antarmuka saat pertama kali dioperasikan.
Ketika unit dikeluarkan dari kemasan primernya, kesan pertama yang ditimbulkan mencakup kualitas material bodi, ergonomi genggaman, serta ketajaman visual panel layar.
Meskipun spesifikasi teknis sering kali dipaparkan secara teoritis melalui brosur pemasaran, interaksi langsung memberikan dimensi validasi yang lebih autentik mengenai performa harian perangkat tersebut.
Berdasarkan pengujian operasional dalam durasi waktu tertentu, responsivitas sistem saat menjalankan aplikasi esensial menunjukkan tingkat kestabilan yang memadai untuk kategori kelasnya.
Transisi antarmuka berjalan cukup mulus tanpa adanya jeda yang signifikan, sementara manajemen termal saat pemakaian intensif memperlihatkan efisiensi daya yang patut diapresiasi.
Kendati demikian, batasan-batasan teknis pada sektor pengolahan grafis berat tetap teridentifikasi, yang merupakan hal lumrah bagi perangkat di lini kelas menengah ke bawah.
Analisis Mendalam Mengenai Simulasi Kredit Harga Galaxy A08
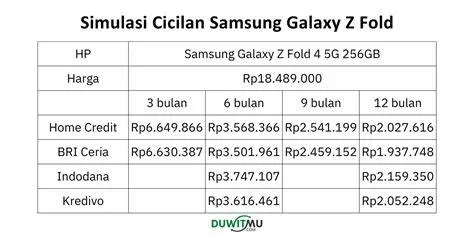
Melakukan simulasi kredit harga galaxy a08 secara akurat memerlukan rincian komponen harga pokok penjualan (HDP), besaran uang muka (Down Payment/DP), serta pilihan tenor yang ditawarkan oleh lembaga pembiayaan terdaftar.
Sebagai ilustrasi analitis, jika harga dasar perangkat ditetapkan pada kisaran tertentu, penentuan uang muka minimum sebesar sepuluh hingga dua puluh persen akan menentukan struktur pokok utang yang harus dicicil setiap bulannya.
Perhitungan matematis untuk cicilan bulanan umumnya menggunakan formula bunga flat atau efektif, tergantung pada kebijakan masing-masing perusahaan pembiayaan (leasing) atau penyedia layanan ‘Buy Now Pay Later’ (BNPL).
Sebagai contoh, pemilihan tenor yang lebih panjang (seperti 12 atau 18 bulan) akan menghasilkan nominal angsuran bulanan yang relatif ringan, namun secara kumulatif akan meningkatkan total pengeluaran bunga.
Sebaliknya, tenor pendek (seperti 3 atau 6 bulan) menuntut alokasi dana bulanan yang lebih besar namun meminimalisir beban bunga jangka panjang.
Kelebihan dan Limitasi Operasional Pembiayaan
Setiap instrumen keuangan dan produk teknologi senantiasa memiliki spektrum kelebihan serta batasan yang perlu dievaluasi secara transparan guna menjaga objektivitas ulasan.
Dari sudut pandang pembiayaan, kemudahan akses melalui platform digital dan proses verifikasi yang relatif cepat merupakan keunggulan utama yang dirasakan oleh konsumen modern.
Namun demikian, limitasi yang harus diwaspadai mencakup adanya biaya tersembunyi seperti biaya provisi, administrasi tahunan, serta asuransi perlindungan perangkat yang terkadang diwajibkan oleh pihak pemberi pinjaman.
Dari sisi perangkat itu sendiri, keterbatasan kapasitas penyimpanan internal dan memori operasional pada varian dasar menuntut pengguna untuk lebih cermat dalam mengelola file multimedia dan aplikasi agar performa sistem tetap optimal dalam jangka panjang.
Profil Pengguna yang Ideal dan Kontra-Indikasi
Menentukan segmentasi target pengguna merupakan langkah krusial dalam analisis kelayakan produk dan skema kredit.
Perangkat dan metode pembiayaan ini sangat ideal bagi:
- Profesional muda atau pelajar yang memerlukan sarana komunikasi penunjang produktivitas harian dengan keterbatasan anggaran tunai langsung.
- Konsumen yang memiliki arus kas bulanan stabil dan terbiasa mengelola anggaran berbasis pos pengeluaran tetap.
- Individu yang memprioritaskan efisiensi likuiditas tunai untuk keperluan darurat sambil memanfaatkan fasilitas cicilan berbunga rendah atau promo cicilan nol persen.
Sebaliknya, skema ini tidak disarankan bagi:
- Konsumen dengan pendapatan tidak tetap atau fluktuatif yang berisiko mengalami kendala likuiditas bulanan.
- Individu yang memiliki kecenderungan impulsif terhadap konsumsi barang elektronik tanpa perhitungan total biaya kepemilikan jangka panjang.
Kesimpulan dan Prospek Pembiayaan Masa Depan
Secara keseluruhan, pemanfaatan simulasi kredit harga galaxy a08 mencerminkan perpaduan antara kebutuhan akan teknologi komunikasi modern dan strategi manajemen keuangan personal yang terukur.
Melalui pemahaman yang komprehensif mengenai struktur cicilan, analisis biaya total, serta pengenalan karakteristik perangkat secara jujur, konsumen dapat memaksimalkan manfaat tanpa terjebak dalam risiko finansial yang merugikan.
Transparansi informasi dan kedisiplinan perencanaan anggaran tetap menjadi kunci utama dalam menghadapi dinamika pasar teknologi dan pembiayaan masa depan.
Pertanyaan Umum (FAQ)
Bagaimana cara melakukan simulasi kredit harga galaxy a08 secara akurat?
Simulasi dapat dilakukan dengan memasukkan komponen harga dasar perangkat, menentukan besaran uang muka (DP), serta memilih opsi tenor cicilan yang disediakan oleh lembaga pembiayaan resmi atau platform e-commerce mitra.
Apa saja faktor utama yang memengaruhi besaran cicilan bulanan?
Faktor utama meliputi harga pokok perangkat, persentase uang muka yang dibayarkan di awal, durasi tenor (jangka waktu cicilan), serta suku bunga yang diterapkan oleh lembaga pembiayaan.
Apakah pembelian dengan skema kredit mengenakan biaya tambahan?
Ya, umumnya terdapat biaya administrasi, provisi, biaya layanan, serta akumulasi bunga pinjaman yang membuat total biaya kepemilikan menjadi sedikit lebih tinggi dibandingkan pembelian tunai.
Berapa lama durasi tenor yang paling disarankan untuk pembiayaan perangkat ini?
Tenor yang disarankan berkisar antara 6 hingga 12 bulan, karena memberikan keseimbangan antara keringanan angsuran bulanan dan pengendalian total akumulasi bunga.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Yusuf Maulana