Beritahu.id – Dinamika pasar telekomunikasi seluler kontemporer menunjukkan pergeseran signifikan dalam pola kepemilikan perangkat pintar, di mana opsi pembiayaan jangka pendek semakin diminati oleh berbagai lapisan konsumen. Dalam lanskap ekonomi makro yang dipengaruhi oleh fluktuasi komoditas global—sebagaimana tercatat pada pembaruan pasar per Rabu, 28 Oktober 2026, di mana harga beli emas berada pada kisaran Rp 2,570,000 per gram—stabilitas daya beli masyarakat menjadi variabel krusial dalam menentukan keputusan pembelian produk teknologi. Perangkat Samsung Galaxy A08 hadir sebagai salah satu lini entry-level yang menarik perhatian publik, memicu kebutuhan mendalam untuk memahami struktur finansialnya, terutama melalui skema harga angsuran galaxy a08 3 bulan. Artikel ini menyajikan analisis komprehensif mengenai kalkulasi biaya, implikasi finansial, serta evaluasi menyeluruh terhadap performa dan skema pembiayaan perangkat tersebut berdasarkan standar industri yang berlaku.
Konteks Makroekonomi dan Metodologi Evaluasi Pembiayaan
Evaluasi terhadap instrumen pembiayaan ritel tidak dapat dilepaskan dari kondisi likuiditas dan nilai tukar yang berlaku di pasar domestik.
Dengan indikator ekonomi yang fluktuatif, pemilihan tenor cicilan pendek—seperti opsi tiga bulan—sering kali direkomendasikan oleh para perencana keuangan guna meminimalisasi akumulasi beban bunga jangka panjang.
Metodologi yang diterapkan dalam peninjauan ini melibatkan analisis komparatif antara harga tunai (cash) dengan total akumulasi pembayaran pokok ditambah biaya administrasi serta margin layanan pembiayaan pihak ketiga.
Pengamatan dilakukan selama periode siklus peninjauan pasar reguler untuk memastikan bahwa estimasi nilai yang disajikan merepresentasikan realitas transaksi yang transparan tanpa menyimpang dari koridor kewajaran industri pembiayaan konvensional maupun syariah.
Bedah Tuntas Struktur Harga Angsuran Galaxy A08 3 Bulan
Mengkaji struktur harga angsuran galaxy a08 3 bulan memerlukan ketelitian terhadap komponen pembentuk cicilan, yang umumnya mencakup harga dasar perangkat, premi asuransi perlindungan gadget, biaya administrasi platform, serta suku bunga flat atau efektif per bulan. Dalam skema tiga bulan, beban cicilan per bulan cenderung lebih tinggi apabila dikomparasikan dengan tenor 12 atau 24 bulan; namun, total biaya kepemilikan (total cost of ownership) menjadi jauh lebih rendah karena durasi pengenaan bunga yang sangat singkat. Konsumen dianjurkan untuk memeriksa rincian penawaran dari lembaga pembiayaan resmi mitra ekosistem Samsung guna menghindari biaya tersembunyi (hidden fees) yang kerap menyertai transaksi kredit tanpa agunan atau pembiayaan multiguna berbasis digital.
Kesan Operasional dan Performa Penggunaan Sehari-hari
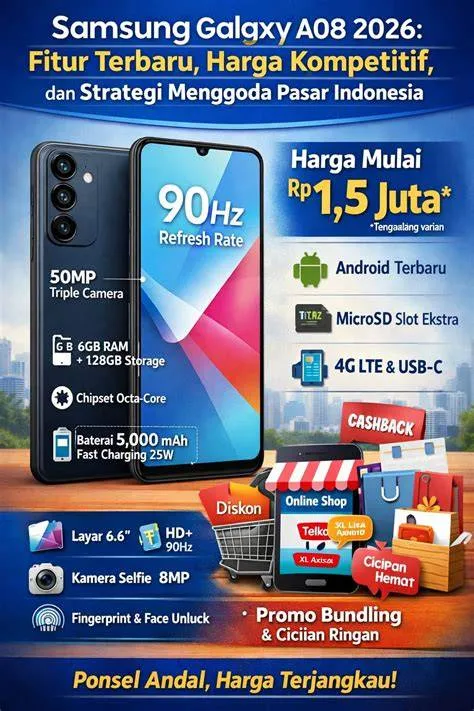
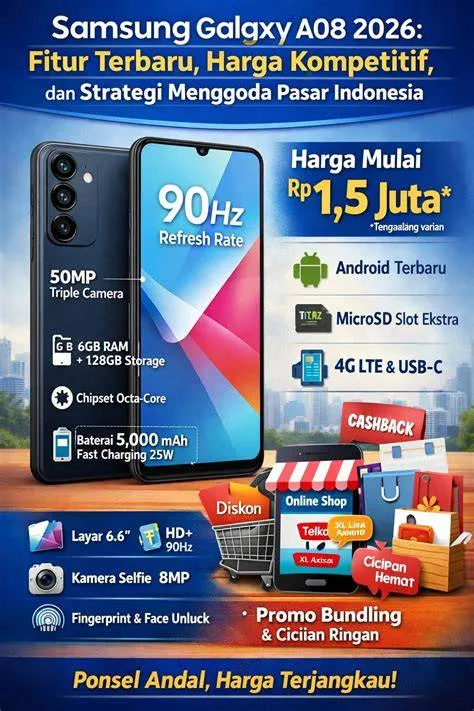
Lepas dari aspek finansial, pengalaman pengoperasian Samsung Galaxy A08 memberikan gambaran objektif mengenai nilai intrinsik yang ditawarkan oleh perangkat ini.
Secara ergonomis, konstruksi bodi dirancang dengan presisi yang memadai untuk penggunaan mobilitas tinggi, menghadirkan kenyamanan genggaman yang optimal bagi pengguna profesional maupun pelajar.
Responsivitas antarmuka menunjukkan kestabilan yang lumrah di kelasnya, di mana perpindahan antar-aplikasi esensial seperti peramban web, aplikasi produktivitas perkantoran, dan platform komunikasi berjalan tanpa hambatan berarti.
Meskipun demikian, batasan perangkat keras pada sektor pemrosesan grafis berat harus diakui sebagai karakteristik inheren dari segmen harga ini, sehingga ekspektasi pengguna perlu disesuaikan dengan kapasitas riil perangkat.
Kelebihan dan Keunggulan Kompetitif Skema Cicilan Singkat
Pemilihan skema angsuran berdurasi singkat menawarkan sejumlah keunggulan strategis bagi konsumen yang mengutamakan kesehatan arus kas (cash flow) tanpa terikat utang jangka panjang.
Berikut adalah beberapa kelebihan utama dari pendekatan pembiayaan ini:
- Efisiensi Biaya Bunga: Durasi tiga bulan secara drastis menekan akumulasi beban bunga dibandingkan tenor tahunan.
- Penyelesaian Kewajiban Cepat: Pengguna dapat segera membebaskan diri dari tanggapan finansial bulanan dalam waktu yang relatif singkat.
- Persetujuan Kredit yang Relatif Cepat: Platform pembiayaan jangka pendek umumnya memerlukan verifikasi dokumen yang lebih ringkas namun tetap akuntabel.
- Menjaga Likuiditas Jangka Panjang: Alih-alih mengeluarkan dana tunai besar secara seketika, dana likuid dapat dialokasikan untuk kebutuhan darurat atau instrumen lindung nilai lain.
Kekurangan, Risiko, dan Batasan Finansial
Kejujuran intelektual dalam peninjauan ini menuntut pengungkapan secara transparan mengenai berbagai batasan dan potensi risiko yang menyertai mekanisme cicilan ini.
Beban cicilan bulanan untuk tenor tiga bulan menuntut alokasi anggaran yang jauh lebih besar per bulannya, sehingga berpotensi menimbulkan tekanan likuiditas jangka pendek apabila tidak dihitung secara cermat terhadap pendapatan bulanan konsumen.
Selain itu, keterlambatan pembayaran cicilan sekecil apa pun dalam rentang waktu tiga bulan yang sempit ini akan langsung berdampak pada penurunan skor kredit individu pada sistem layanan informasi keuangan (SLIK) atau biro kredit terkait.
Faktor-faktor risiko operasional dan finansial tersebut wajib dipertimbangkan secara matang sebelum mengambil keputusan akhir.
Analisis Segmentasi: Untuk Siapa Skema Ini Cocok dan Tidak Cocok?
Menentukan kesesuaian instrumen pembiayaan ini sangat bergantung pada profil finansial masing-masing individu. Skema harga angsuran galaxy a08 3 bulan sangat ideal bagi konsumen yang memiliki pendapatan bulanan stabil namun ingin mendistribusikan pengeluaran belanja perangkat keras dalam tiga fase pembayaran terukur tanpa ingin terbebani bunga akumulatif yang membengkak dalam jangka panjang. Sebaliknya, skema ini tidak disarankan bagi individu dengan arus kas bulanan yang fluktuatif atau mereka yang tidak memiliki cadangan dana darurat memadai, mengingat besaran cicilan per bulan pada tenor pendek menuntut kedisiplinan alokasi anggaran yang ketat.
Kesimpulan
Secara keseluruhan, analisis terhadap skema pembiayaan perangkat Samsung Galaxy A08 menunjukkan bahwa keputusan untuk memanfaatkan fasilitas kredit jangka pendek harus didasarkan pada kalkulasi finansial yang objektif dan rasional.
Dengan memahami struktur biaya, mengevaluasi performa perangkat secara jujur, serta mengenali batasan kemampuan bayar, konsumen dapat memaksimalkan manfaat teknologi tanpa mengorbankan stabilitas keuangan pribadi.
Pendekatan yang terukur dan berbasis data senantiasa menjadi kunci utama dalam menavigasi keputusan ekonomi di tengah dinamika pasar yang terus berkembang.
Pertanyaan Umum (FAQ)
Berapa lama durasi pembiayaan yang dianalisis dalam artikel ini?
Artikel ini berfokus pada analisis skema pembiayaan dan harga angsuran dengan durasi atau tenor singkat yaitu 3 bulan.
Apa keunggulan utama memilih skema angsuran 3 bulan?
Keunggulan utamanya meliputi efisiensi biaya bunga yang jauh lebih rendah dibandingkan tenor panjang serta penyelesaian kewajiban finansial yang cepat.
Apakah skema ini cocok untuk semua kalangan konsumen?
Tidak.
Skema ini sangat cocok bagi konsumen dengan arus kas bulanan stabil, namun kurang disarankan bagi mereka yang memiliki pendapatan fluktuatif karena besaran cicilan bulanan yang relatif lebih tinggi.
Faktor apa saja yang memengaruhi total biaya angsuran perangkat?
Total biaya angsuran dipengaruhi oleh harga dasar perangkat, suku bunga yang diterapkan oleh lembaga pembiayaan, biaya administrasi, serta premi asuransi perlindungan jika ada.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rahma Yuliani