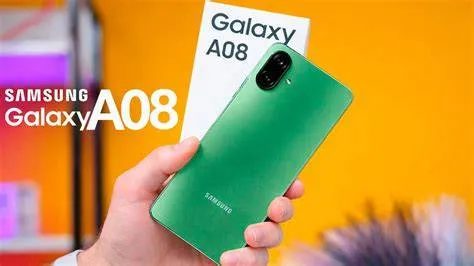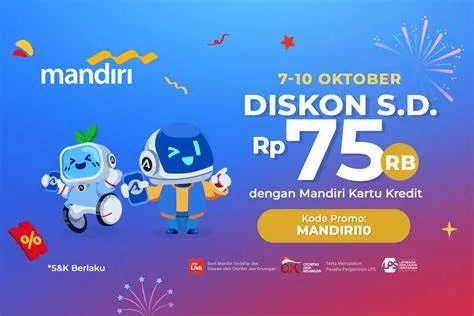
Beritahu.id – Perkembangan industri telekomunikasi seluler yang berjalan beriringan dengan ekspansi layanan perbankan digital telah menciptakan berbagai sinergi penawaran komersial yang menarik bagi masyarakat modern. Salah satu bentuk kolaborasi strategis yang kerap dinantikan oleh konsumen adalah program promosi pembelian perangkat telekomunikasi, khususnya lini produk telepon pintar seperti Samsung Galaxy, melalui pemanfaatan instrumen pembayaran perbankan tertentu. Dalam konteks ini, program penawaran khusus yang diasosiasikan dengan penggunaan instrumen pembayaran dari lembaga keuangan terkemuka—seperti fasilitas kartu kredit yang diterbitkan oleh Bank Mandiri—menjadi subjek kajian yang menarik untuk ditinjau dari sudut pandang efisiensi finansial dan nilai tambah bagi pemegang kartu. Artikel ini akan menguraikan secara mendalam mengenai karakteristik, mekanisme operasional, serta evaluasi kritis terhadap penawaran promosi pembelian perangkat seluler dengan memanfaatkan fasilitas perbankan tersebut.
Konteks Pasar dan Signifikansi Kemitraan Strategis Perbankan dengan Produsen Elektronik
Pasar telepon pintar di Indonesia menunjukkan tingkat kompetisi yang sangat ketat, di mana produsen global secara konsisten memperbarui portofolio produk mereka untuk menjangkau berbagai segmen demografis.
Perangkat dalam kategori kelas menengah dan pemula (entry-level hingga mid-range) sering kali menjadi motor utama volume penjualan berkat rasio nilai terhadap harga yang kompetitif.
Untuk mengakselerasi penetrasi pasar tersebut, pabrikan perangkat kerap menggandeng lembaga perbankan besar guna menyediakan kemudahan likuiditas bagi calon pembeli.
Kemitraan antara ekosistem perdagangan perangkat elektronik dan institusi perbankan seperti Bank Mandiri dimanifestasikan melalui berbagai program insentif transaksional, termasuk penawaran cicilan dengan tingkat bunga ringan, penangguhan pembayaran, program potongan harga langsung, hingga pemberian poin reward atau cashback bagi pemegang kartu kredit yang memenuhi kualifikasi.
Kehadiran program insentif perbankan ini tidak hanya berfungsi sebagai alat pemasaran untuk mendongkrak volume penjualan ritel, tetapi juga memberikan solusi likuiditas yang terstruktur bagi konsumen.
Dalam tinjauan ekonomi makro dan mikro, kemampuan mengelola arus kas melalui instrumen kredit yang terregulasi dengan baik memungkinkan konsumen untuk memperoleh aset produktif atau penunjang produktivitas tanpa harus menguras likuiditas tunai secara langsung.
Oleh karena itu, pemahaman yang komprehensif mengenai mekanisme promosi yang menyertai transaksi pembelian perangkat menjadi esensial agar konsumen dapat mengoptimalkan manfaat finansial yang ditawarkan tanpa terjebak dalam risiko pengelolaan utang konsumtif yang tidak terencana.
Mekanisme Penawaran dan Skema Pembiayaan Kartu Kredit Mandiri
Analisis terhadap mekanisme penawaran yang berlaku pada program promosi kartu kredit umumnya melibatkan beberapa instrumen utama yang dirancang untuk memberikan kemudahan dan keringanan biaya kepada nasabah.
Salah satu bentuk fasilitas yang paling sering ditemukan dalam program promosi pembelian gawai adalah skema cicilan tetap dengan tenor bervariasi, mulai dari tiga bulan, enam bulan, hingga dua belas bulan, yang seringkali disertai penawaran khusus berupa cicilan dengan tingkat bunga nol persen pada merchant-merchant mitra resmi yang telah bekerja sama dengan pihak penerbit kartu.
Selain fasilitas cicilan ringan, program promosi perbankan juga kerap mencakup elemen-elemen penunjang nilai tambah lainnya, seperti:
- Potongan Harga Langsung (Instant Discount): Pengurangan nominal transaksi secara otomatis pada saat pembayaran dilakukan di kasir fisik maupun platform e-commerce mitra, berdasarkan ketentuan minimum transaksi tertentu.
- Program Cashback: Pengembalian sebagian dana ke dalam sistem saldo kartu kredit setelah transaksi berhasil divalidasi dan memenuhi seluruh syarat serta ketentuan yang berlaku.
- Akumulasi Poin Reward: Penambahan perolehan poin loyalitas perbankan yang dapat ditukarkan kembali dengan berbagai penawaran menarik di masa mendatang.
- Bebas Biaya Administrasi atau Konversi: Penghapusan biaya provisi atau biaya administrasi bulanan tertentu yang biasanya dibebankan pada proses pengubahan transaksi regular menjadi cicilan tetap.
Meskipun berbagai fasilitas tersebut tampak sangat menguntungkan, penting untuk dicatat bahwa setiap program promosi selalu diatur oleh batasan operasional yang ketat.
Syarat dan ketentuan umum biasanya mencakup kuota harian atau total kuota selama periode program, pembatasan jenis kartu kredit tertentu (misalnya hanya berlaku untuk kartu jenis Platinum atau Infinite, atau berlaku untuk seluruh jenis kartu kecuali jenis corporate), serta keharusan melakukan transaksi melalui saluran penjualan resmi yang telah diverifikasi oleh penyelenggara program.
Evaluasi Pengalaman Operasional dan Prosedur Transaksi
Berdasarkan pengamatan terhadap pola pemanfaatan fasilitas kartu kredit untuk pembelian perangkat elektronik bernilai tinggi, proses eksekusi transaksi menuntut ketelitian yang tinggi dari pihak pemegang kartu.
Prosedur operasional standar pada merchant mitra biasanya dimulai dengan verifikasi kelaikan kartu, pengecekan batas kredit (credit limit) yang tersedia, serta konfirmasi pemilihan tenor cicilan kepada petugas kasir atau melalui sistem pemrosesan pembayaran digital pada aplikasi e-commerce.
Dalam praktiknya, pengalaman operasional menunjukkan bahwa transparansi informasi pada saat titik penjualan (point of sale) memegang peranan krusial.
Konsumen dianjurkan untuk selalu memastikan bahwa sistem mesin Electronic Data Capture (EDC) atau sistem gerbang pembayaran daring telah mengonfirmasi penerapan skema promosi yang dijanjikan—seperti aplikasi tingkat bunga nol persen—sebelum penandatanganan slip transaksi atau otorisasi pembayaran digital dilakukan.
Kelalaian dalam memverifikasi rincian tagihan secara langsung di awal dapat berpotensi menimbulkan ketidaksesuaian penagihan pada lembar tagihan bulanan (billing statement) berikutnya.
Aspek kecepatan dan keamanan sistem verifikasi perbankan juga menjadi parameter penting dalam mengevaluasi kenyamanan bertransaksi.
Sistem keamanan berlapis seperti penggunaan One-Time Password (OTP) atau otentikasi biometrik pada aplikasi perbankan seluler memastikan bahwa setiap transaksi promosi terlindungi dari potensi penyalahgunaan oleh pihak yang tidak bertanggung jawab, sekaligus memberikan ketenangan pikiran bagi nasabah selama proses pembelian berlangsung.
Analisis Keunggulan: Nilai Tambah bagi Pemegang Kartu
Pemanfaatan program promosi kartu kredit untuk pengadaan perangkat telekomunikasi menawarkan sejumlah keunggulan komparatif apabila dibandingkan dengan metode pembayaran tunai konvensional.
Keunggulan utama tersebut dapat dirinci sebagai berikut:
1. Fleksibilitas Pengelolaan Arus Kas (Cash Flow Management)
Dengan memanfaatkan fasilitas cicilan berjangka, konsumen tidak perlu mengalokasikan likuiditas tunai dalam jumlah besar secara sekaligus.
Pendekatan ini memungkinkan alokasi dana darurat atau dana investasi tetap terjaga pada instrumen likuid lainnya, sementara kewajiban pembayaran didistribusikan secara proporsional ke dalam anggaran bulanan.
2. Proteksi Konsumen dan Keamanan Finansial
Transaksi menggunakan kartu kredit umumnya dilengkapi dengan proteksi asuransi tambahan terhadap risiko kerusakan atau kehilangan perangkat tertentu yang dibeli melalui program resmi, tergantung pada jenis fasilitas asuransi yang melekat pada produk kartu kredit yang bersangkutan.
Selain itu, mekanisme sanggahan transaksi (dispute transaction) memberikan jaminan perlindungan hukum yang lebih baik bagi konsumen apabila terjadi sengketa dagang.
3. Optimasi Nilai Ekonomis Melalui Insentif
Kehadiran potongan harga langsung atau pengembalian dana (cashback) secara langsung mereduksi total biaya perolehan (total cost of acquisition) dari perangkat yang dibeli, sehingga memberikan nilai ekonomis yang lebih tinggi dibandingkan harga pasar reguler.
Keterbatasan, Risiko Finansial, dan Aspek yang Perlu Diwaspadai
Kendati menawarkan berbagai daya tarik finansial, pemanfaatan program promosi kartu kredit tidak terlepas dari sejumlah keterbatasan dan potensi risiko yang harus diwaspadai secara objektif oleh setiap konsumen.
Penilaian yang berimbang menuntut pengakuan atas beberapa aspek kritis berikut:
- Dampak terhadap Plafon Kredit (Credit Limit Utilization): Pembelian barang bernilai besar secara langsung akan mengurangi sisa plafon kredit yang tersedia secara signifikan. Hal ini dapat membatasi kapasitas finansial pemegang kartu untuk melakukan transaksi darurat lain menggunakan kartu yang sama hingga sebagian cicilan terlunasi.
- Potensi Biaya Tersembunyi: Apabila konsumen gagal melunasi kewajiban cicilan bulanan secara tepat waktu atau melakukan pembayaran minimum, maka fasilitas keringanan bunga dapat dicabut, dan dikenakan suku bunga reguler yang relatif tinggi beserta denda keterlambatan.
- Batasan Kuota dan Periode Waktu: Sebagian besar program promosi perbankan bersifat terbatas dan terikat oleh kuota tertentu. Keterlambatan dalam mengambil keputusan pembelian dapat mengakibatkan hilangnya kesempatan untuk menikmati penawaran khusus tersebut.
- Keterikatan Kontrak Jangka Menengah: Pemilihan tenor cicilan yang panjang (misalnya 12 atau 24 bulan) mengikat komitmen finansial bulanan dalam jangka waktu yang relatif lama, yang mana hal tersebut harus disesuaikan secara cermat dengan proyeksi stabilitas pendapatan pribadi di masa mendatang.
Profil Konsumen: Untuk Siapa Program Promosi Ini Direkomendasikan
Berdasarkan analisis karakteristik finansial dan operasional di atas, program promosi pembelian perangkat melalui fasilitas kartu kredit dapat dikategorikan berdasarkan tingkat kesesuaian profil penggunanya:
Program ini sangat direkomendasikan bagi: Konsumen yang memiliki kedisiplinan finansial tinggi, mampu mencatat dan merencanakan anggaran bulanan secara akurat, memiliki pos dana likuid yang memadai untuk pelunasan rutin, serta berniat mengoptimalkan pengelolaan arus kas tanpa mengorbankan alokasi tabungan atau investasi utama mereka.
Program ini TIDAK direkomendasikan bagi: Konsumen yang memiliki kecenderungan pengeluaran impulsif, sedang menghadapi ketidakpastian sumber pendapatan tetap, atau memiliki riwayat pengelolaan utang konsumtif yang kurang baik. Bagi kelompok ini, penggunaan instrumen kredit berisiko memperburuk kesehatan keuangan pribadi dalam jangka panjang.
Kesimpulan
Secara keseluruhan, program promosi pembelian perangkat telekomunikasi seperti lini produk Samsung Galaxy dengan memanfaatkan fasilitas kartu kredit Bank Mandiri merupakan instrumen komersial yang dirancang secara strategis untuk memberikan nilai tambah dan keringanan finansial bagi masyarakat.
Melalui pemahaman yang mendalam mengenai mekanisme penawaran, evaluasi terhadap keunggulan operasional, serta kewaspadaan yang tinggi terhadap batasan serta risiko finansial yang menyertainya, konsumen dapat mengambil keputusan pembelian yang rasional, terukur, dan selaras dengan prinsip-prinsip perencanaan keuangan yang sehat dan berkelanjutan.
Pertanyaan Umum (FAQ)
Apa saja syarat umum untuk menikmati promo cicilan kartu kredit Mandiri?
Syarat umum biasanya mencakup kepemilikan kartu kredit Bank Mandiri yang aktif dan berstatus baik, melakukan transaksi pada merchant atau platform mitra resmi, memenuhi batas minimum transaksi yang ditentukan, serta memilih tenor cicilan yang sesuai dengan ketentuan program yang sedang berjalan.
Apakah seluruh jenis kartu kredit Bank Mandiri dapat digunakan dalam program promosi ini?
Sebagian besar jenis kartu kredit ritel yang diterbitkan oleh Bank Mandiri dapat digunakan, namun terdapat pengecualian tertentu untuk jenis kartu korporat atau kartu dengan status pemblokiran sementara.
Disarankan untuk memeriksa ketentuan spesifik pada setiap lembar informasi program promosi.
Bagaimana cara memastikan bahwa fasilitas cicilan nol persen telah diterapkan pada transaksi saya?
Pastikan untuk mengonfirmasikan pemilihan program cicilan nol persen kepada petugas kasir sebelum transaksi diproses pada mesin EDC, atau pilih opsi cicilan yang tersedia pada menu pembayaran digital sebelum menyelesaikan konfirmasi pesanan di e-commerce mitra.
Apa yang terjadi jika pembayaran cicilan bulanan terlambat dilakukan?
Keterlambatan pembayaran kewajiban bulanan dapat mengakibatkan dikenakannya denda keterlambatan, bunga reguler kartu kredit, serta hilangnya fasilitas keringanan atau promo cicilan khusus yang sedang berjalan pada tagihan berikutnya.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Reza Pahlevi