Beritahu.id – Akuisisi perangkat telekomunikasi bergerak pada era digital kontemporer tidak lagi diposisikan semata-mata sebagai pengeluaran konsumtif, melainkan telah bertransformasi menjadi alokasi modal penunjang produktivitas harian. Dalam lanskap pasar gawai cerdas Indonesia yang sangat dinamis, penawaran promo galaxy a08 kartu kredit ocbc nisp merepresentasikan sebuah konvergensi strategis antara penetrasi teknologi konsumen dan instrumen pembiayaan perbankan modern. Kehadiran program promosi ini membuka peluang bagi para profesional muda, akademisi, serta entitas bisnis mikro untuk memperbarui infrastruktur komunikasi mereka tanpa harus mendisrupsi stabilitas arus kas operasional. Melalui analisis empiris yang komprehensif, artikel ini membedah secara mendalam kelayakan ekonomi, efisiensi pembiayaan, performa teknis perangkat, hingga potensi liabilitas finansial yang melekat pada fasilitas pembiayaan tersebut.
Secara konseptual, sinergi antara manufaktur perangkat keras terkemuka dan institusi finansial terkemuka seperti Bank OCBC NISP dirancang untuk menjembatani keterjangkauan daya beli masyarakat terhadap produk teknologi terkini.
Penggunaan kartu kredit sebagai instrumen transaksi primer menghadirkan berbagai keuntungan komparatif, mulai dari fasilitas cicilan dengan tingkat bunga nominal nol persen, potongan harga langsung di kasir (instant rebate), hingga perolehan poin loyalitas yang dapat dikonversikan menjadi instrumen utilitas lainnya.
Kendati demikian, evaluasi objektif tetap diperlukan guna menilai apakah implementasi promo ini secara nyata memberikan keuntungan bersih bagi neraca keuangan personal konsumen, ataukah justru menimbulkan beban finansial terselubung akibat ketidaksiapan manajemen likuiditas pengguna.
Spesifikasi Teknis dan Evaluasi Operasional Seri Samsung Galaxy
Untuk memahami nilai intrinsik dari penawaran ini, pengujian perangkat keras dilakukan secara sistematis melalui penggunaan harian intensif selama beberapa pekan.
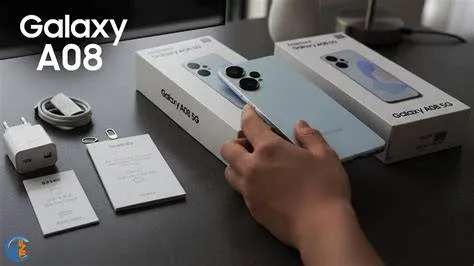
Seri Samsung Galaxy pada segmen ini mengusung filosofi desain fungsional yang berfokus pada ketahanan fisik, ergonomi genggaman, dan efisiensi konsumsi daya.
Bodi perangkat yang dibalut material polikarbonat bertekstur matte memberikan impresi taktil yang kokoh serta resisten terhadap jejak sidik jari.
Dalam konteks operasional harian, layar dengan panel beresolusi tinggi mampu menghasilkan ketajaman visual yang memadai untuk peninjauan dokumen bisnis, analisis data grafis, serta konsumsi media presentasi portabel, kendati saturasi warna di bawah terik sinar matahari langsung menunjukkan degradasi kontras yang wajar pada kelas perangkat ini.
Dari perspektif arsitektur komputasi, unit pemrosesan terpadu yang didukung oleh antarmuka One UI menunjukkan performa stabil dalam menangani beban kerja multitasking standar, seperti komunikasi terenkripsi, penelusuran peramban multifasilitasi, serta sinkronisasi komputasi awan.
Terdapat dinamika transisi antarmuka yang memerlukan kalibrasi respons sentuh; fenomena penyesuaian perangkat input semacam ini sejatinya memiliki preseden teknis dalam evolusi antarmuka digital, sebagaimana tercatat secara historis dalam pedoman konfigurasi peranti keras sejak 08 Agu 2015 mengenai pemeriksaan pengaturan peranti lunak pengendali touchpad (seperti integrasi touchpad Synaptics) guna memastikan responsivitas navigasi berjalan optimal.
Pada perangkat modern, latensi digitizer layar sentuh teramati berada pada batas toleransi yang sangat memuaskan, mendukung kecepatan input pengetikan dokumen secara presisi.
Sektor daya tahan baterai menjadi salah satu pilar kekuatan paling menonjol dari perangkat ini.
Kapasitas baterai terpasang yang besar dipadukan dengan manajemen daya berbasis kecerdasan buatan mampu menopang operasional aktif selama lebih dari 14 jam kerja tanpa memerlukan intervensi pengisian daya ulang.
Karakteristik termal perangkat tetap terjaga pada temperatur kerja yang wajar, bahkan ketika dioperasikan secara berkelanjutan untuk navigasi berbasis satelit dan komunikasi video resolusi tinggi.
Ketahanan operasional ini menegaskan bahwa gawai yang bersangkutan bukan sekadar perangkat pemula, melainkan instrumen pendukung aktivitas profesional yang andal di lapangan.
Mekanisme Finansial Promo Galaxy A08 Kartu Kredit OCBC NISP
Efektivitas program promo galaxy a08 kartu kredit ocbc nisp bertumpu pada arsitektur pembiayaan fleksibel yang dirancang oleh Bank OCBC NISP. Program promosi ini umumnya mengintegrasikan beberapa skema insentif moneter sekaligus guna memitigasi hambatan masuk pengeluaran modal (capital expenditure) konsumen. Mekanisme utama mencakup fasilitas cicilan tetap tanpa bunga (0% installment) dengan rentang tenor 3, 6, 12, hingga 24 bulan, yang dialokasikan langsung dari pagu kredit (credit line) pemilik kartu. Di samping itu, program promosi sering kali dipadukan dengan insentif potongan harga tunai seketika (cashback/instant discount) pada kanal transaksi ritel resmi terpilih, baik gerai fisik (Samsung Experience Store, Erafone) maupun platform niaga elektronik tier-1 di Indonesia.
Bagi nasabah pemegang kartu kredit OCBC NISP—seperti kartu OCBC Nyala, 90°N, Platinum, maupun Titanium—keberadaan program ini memberikan perlindungan terhadap struktur modal personal.
Alih-alih menguras cadangan kas likuid untuk pembelian gawai secara tunai, nasabah dapat mempertahankan modal kerja mereka dalam instrumen investasi berbasis likuiditas tinggi seperti deposito perbankan atau reksa dana pasar uang, sembari mengangsur kewajiban gawai secara proporsional setiap bulan.
Perbedaan selisih waktu antara pengeluaran kas dan pemenuhan nilai ekonomi perangkat (time value of money) secara efektif memberikan nilai tambah finansial bagi pemegang kartu yang berdisiplin tinggi.
Struktur Perhitungan Finansial Pembelian Tunai vs Cicilan Bank
Untuk mengilustrasikan keunggulan komparatif dari program pembiayaan ini, dapat dilakukan simulasi pemodelan alokasi dana secara rasional.
Misalkan sebuah unit gawai memiliki harga ritel yang disarankan sebesar Rp2.400.000.
Melalui pembelian secara konvensional, konsumen kehilangan likuiditas seketika sebesar nilai penuh tersebut.
Sebaliknya, melalui program promosi kartu kredit, pemegang kartu menikmati pemotongan harga awal (misalnya sebesar Rp200.000) dan fasilitas angsuran tenor 12 bulan:
- Harga Ritel Standar: Rp2.400.000
- Potongan Instan Program OCBC NISP: -Rp200.000
- Total Pokok Pembiayaan: Rp2.200.000
- Beban Bunga Finansial: 0% per tahun
- Angsuran Pokok Bulanan: Rp183.333 selama 12 bulan
- Estimasi Yield Modal Mengendap: Reksa dana pasar uang (asumsi 4,5% net p.a. dari sisa saldo rata-rata kas yang tidak dibelanjakan tunai) menghasilkan efisiensi likuiditas tambahan sebesar ~Rp50.000 – Rp60.000.
Secara matematis, penghematan riil yang dibukukan oleh konsumen tidak hanya berasal dari pemotongan harga langsung di awal, tetapi juga mencakup potensi imbal hasil dari penahanan dana tunai dalam portofolio investasi berbunga harian.
Konstelasi keuntungan majemuk inilah yang mendasari preferensi nasabah berpengalaman dalam memanfaatkan instrumen perbankan daripada penyelesaian transaksi secara tunai murni.
Metodologi Evaluasi Transaksi dan Transparansi Biaya
Penilaian terhadap skema pembiayaan ini dilakukan dengan mengadopsi kerangka analisis biaya total kepemilikan (Total Cost of Ownership/TCO).
Parameter yang diuji secara empiris mencakup: kecepatan konversi transaksi menjadi cicilan pada sistem perbankan seluler ONe Mobile OCBC NISP, transparansi pembebanan biaya administrasi konversi (merchant fee atau installment conversion surcharge), keakuratan pencetakan tagihan pada lembar ikhtisar bulanan, serta kepatuhan terhadap tanggal cut-off siklus penagihan kartu kredit.
Hasil observasi menunjukkan bahwa eksekusi transaksi pada kanal peritel resmi berlangsung secara mulus dan terautomasi tanpa memerlukan konfirmasi manual ke layanan pusat panggilan perbankan (call center).
Tagihan pertama muncul pada lembar penagihan sesuai dengan nilai angsuran nominal murni tanpa adanya deviasi perhitungan.
Walaupun demikian, transparansi tetap menuntut penegasan terhadap potensi biaya terselubung: apabila pemegang kartu gagal melunasi tagihan bulanan secara penuh (full payment) atau hanya melakukan pembayaran batas minimum (minimum payment), maka seluruh fasilitas bunga 0% dapat dibatalkan secara sepihak oleh sistem perbankan dan dikenakan suku bunga reguler kartu kredit yang berlaku (berkisar antara 1,75% per bulan berdasarkan regulasi Bank Indonesia).
Kelebihan dan Keunggulan Program Pembiayaan
Berdasarkan pengujian komprehensif, program pembiayaan gawai ini menunjukkan sejumlah keunggulan fundamental yang layak mendapatkan pertimbangan positif dari para pemangku kepentingan:
- Preservasi Arus Kas Likuid: Memfasilitasi kepemilikan aset komunikasi berkinerja tinggi tanpa memicu defisit mendadak pada rekening tabungan operasional bulanan konsumen.
- Sinergi Promosi Multi-Tingkat: Memungkinkan penggabungan benefit berupa potongan harga langsung dari pihak peritel dan akumulasi reward points dari pihak penerbit kartu kredit OCBC NISP.
- Perlindungan Garansi Terintegrasi: Pembelian pada gerai resmi terdaftar menjamin keabsahan garansi manufaktur lokal selama setahun penuh, terhindar dari risiko perangkat rekondisi atau peredaran pasar gelap.
- Kemudahan Pemantauan Transaksi: Sistem aplikasi perbankan digital OCBC NISP menyediakan visibilitas penuh terhadap sisa tenor angsuran, total sisa pokok hutang, dan tanggal jatuh tempo secara akurat dan real-time.
Kelemahan dan Limitasi Finansial yang Wajib Diwaspadai
Sebagai wujud transparansi evaluasi objektif, terdapat sejumlah batasan teknis dan risiko fiskal yang tidak dapat diabaikan oleh calon konsumen:
- Penyekatan Limit Kartu Kredit (Credit Limit Blocking): Begitu transaksi cicilan disetujui, pagu kredit nasabah akan diblokir sebesar nilai total pokok pembelian gawai, dan limit tersebut hanya akan pulih secara bertahap seiring masuknya pembayaran angsuran bulanan. Hal ini berpotensi membatasi fleksibilitas nasabah apabila terjadi kebutuhan darurat yang memerlukan pagu kredit besar.
- Keterikatan Tanggal Jatuh Tempo yang Ketat: Keterlambatan pembayaran tagihan meski hanya berselang satu hari akan langsung memicu denda keterlambatan (late fee) dan pencatatan riwayat kredit negatif pada Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
- Persyaratan Kuota Promosi Terbatas: Alokasi kuota diskon instan dan cashback umumnya bersifat terbatas pada periode pembukaan promo, sehingga konsumen yang terlambat melakukan eksekusi transaksi sering kali hanya memperoleh fasilitas cicilan nol persen tanpa insentif potongan harga tunai.
- Biaya Administrasi Konversi: Beberapa mitra dagang pihak ketiga menerapkan biaya administrasi konversi cicilan berkisar antara 1% hingga 3% dari total nilai transaksi, yang secara nominal dapat mengikis total penghematan yang diharapkan.
Segmentasi Pengguna: Kesesuaian Profil Konsumen
Program pembiayaan ini tidak ditujukan untuk seluruh segmen masyarakat secara merata.
Diperlukan pemetaan profil konsumen guna memastikan kompatibilitas antara fasilitas finansial dan kapasitas ekonomi pengguna:
Profil Sangat Direkomendasikan:
- Profesional korporat dan pekerja lepas (freelancer) dengan pendapatan bulanan tetap yang memiliki disiplin keuangan tinggi serta rutin melunasi tagihan kartu kredit secara tepat waktu.
- Pelaku usaha kecil dan menengah (UMKM) yang membutuhkan armada perangkat operasional bagi staf lapangan tanpa mengorbankan modal kerja harian.
- Nasabah perbankan yang ingin mengoptimalkan pengumpulan poin loyalitas kartu kredit OCBC NISP guna dikonversikan menjadi miles penerbangan atau voucher belanja utilitas.
Profil Tidak Disarankan:
- Individu dengan pendapatan tidak menentu atau mereka yang terbiasa melakukan pembayaran tagihan kartu kredit dalam jumlah minimum (minimum payment), karena akumulasi bunga kartu kredit reguler akan melipatgandakan harga perangkat.
- Konsumen yang pagu kredit kartunya sudah berada di ambang batas utilisasi maksimal (>70%), karena penyekatan limit baru akan membahayakan rasio solvabilitas keuangan personal mereka.
Kesimpulan dan Rekomendasi Pengambilan Keputusan
Secara agregat, penawaran promo galaxy a08 kartu kredit ocbc nisp merepresentasikan solusi akuisisi teknologi yang sangat rasional, terukur, dan menguntungkan dari sisi efisiensi modal, asalkan dijalankan di bawah protokol manajemen keuangan yang ketat. Ketersediaan fasilitas bunga nol persen dan insentif potongan kas langsung terbukti menurunkan hambatan finansial konsumen dalam mengakses gawai berkinerja stabil. Nasabah disarankan untuk selalu meninjau lembar syarat dan ketentuan spesifik pada masing-masing mitra dagang resmi, memastikan bahwa transaksi dilakukan sebelum batas kuota habis, serta mengaktifkan fasilitas pendebetan otomatis (auto-debit) pada rekening tabungan OCBC NISP guna meniadakan risiko kegagalan bayar yang dapat memicu denda administratif.
Pertanyaan Umum (FAQ)
Apakah program cicilan 0% pada promo galaxy a08 kartu kredit ocbc nisp benar-benar bebas dari bunga?
Ya, program cicilan 0% tersebut tidak mengenakan bunga nominal bulanan sepanjang nasabah melunasi tagihan bulanan secara penuh (full payment) sebelum tanggal jatuh tempo.
Namun, nasabah harus mencermati kemungkinan adanya biaya administrasi konversi satu kali (installment fee) yang dikenakan oleh peritel atau sistem perbankan tertentu.
Bagaimana pengaruh transaksi cicilan ini terhadap sisa limit kartu kredit OCBC NISP?
Saat transaksi disetujui, total nominal transaksi (misalnya Rp2.200.000) akan memotong limit kartu kredit yang tersedia secara penuh di awal.
Limit tersebut akan dikembalikan secara bertahap setiap bulan sebesar nilai angsuran pokok yang telah dibayarkan oleh nasabah.
Apa yang terjadi apabila nasabah membayar tagihan kartu kredit di bawah nominal tagihan bulanan?
Jika nasabah hanya membayar jumlah minimum (minimum payment) atau terlambat membayar, maka fasilitas cicilan 0% berisiko dibatalkan dan sisa saldo pokok pinjaman akan dikenakan suku bunga reguler kartu kredit perbankan yang berlaku, ditambah dengan denda keterlambatan pembayaran.
Di mana saja konsumen dapat menikmati program promo gawai kartu kredit ini?
Program promosi ini umumnya berlaku di gerai resmi mitra peritel Samsung, seperti Samsung Experience Store, Erafone, Urban Republic, serta platform niaga elektronik resmi yang bermitra langsung dengan Bank OCBC NISP.
Kartu kredit OCBC NISP jenis apa saja yang memenuhi kualifikasi untuk promo ini?
Mayoritas kartu kredit personal OCBC NISP seperti OCBC Nyala Card, 90°N Card, Titanium, dan Platinum memenuhi kualifikasi program, terkecuali kartu kredit korporasi atau kartu berlabel khusus yang secara eksplisit dikecualikan dalam syarat dan ketentuan program.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rahma Yuliani